Amnistie fiscală pentru patronii cărora ANAF le-a cerut TVA din urmă pe 5 ani: Cum arată cererea de restituire. Fiscul a pregătit procedura
ANAF a pregătit procedura prin care va fi aplicată amnistia fiscală prevăzută de Legea 177/2026 pentru patronii români cărora Fiscul le-a cerut să plătească retroactiv la stat TVA pe ultimii 5 ani, firmele respective având codul de TVA anulat. Este vorba despre proiectul de ordin privind aprobarea Procedurii pentru anularea obligaţiilor fiscale ce pot face...
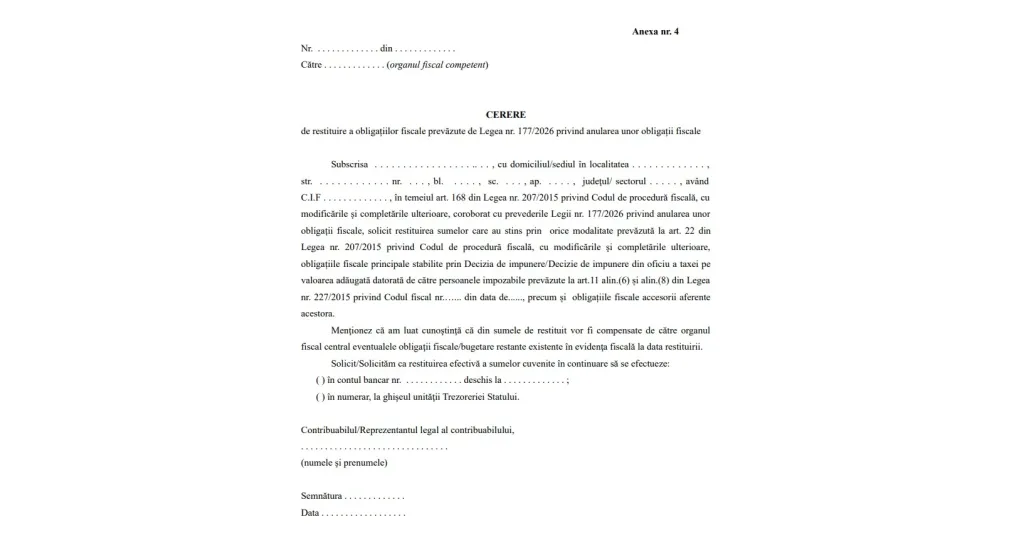
ANAF a pregătit procedura prin care va fi aplicată amnistia fiscală prevăzută de Legea 177/2026 pentru patronii români cărora Fiscul le-a cerut să plătească retroactiv la stat TVA pe ultimii 5 ani, firmele respective având codul de TVA anulat.
Este vorba despre proiectul de ordin privind aprobarea Procedurii pentru anularea obligaţiilor fiscale ce pot face obiectul anulării prevăzute de Legea nr. 177/2026 privind anularea unor obligaţii fiscale, precum şi modalităţile de restituire a acestora.
Ca parte a acestei proceduri, ANAF a pregătit și formularul „Cerere de restituire a obligațiilor fiscale prevăzute de Legea nr. 177/2026 privind anularea unor obligații fiscale”.
Totodată, Fiscul a pregătit și formularul ”Decizie de anulare a obligațiilor fiscale prevăzute de Legea nr. 177/2026 privind anularea unor obligații fiscale”.
Direcțiile de specialitate din cadrul ANAF au elaborat proceduri care vizează modalitatea de identificare a contribuabililor, a obligațiilor fiscale de natura celor care pot face obiectul anulării, modalitatea de anulare a acestor obligații fiscale, precum și modalitățile de restituire a sumelor prevăzute de Legea nr. 177/2026 privind anularea unor obligații fiscale, astfel:
- a) Procedura privind întocmirea şi transmiterea de către organul de inspecție fiscală/ antifraudă fiscală a listei cu obligaţiile fiscale ce pot face obiectul anulării prevăzute la articolul unic alin (1), (2) și (7) din Legea nr. 177/2026 privind anularea unor obligații fiscale, reprezentând taxa pe valoarea adăugată, stabilite de organul fiscal prin decizie de impunere emisă şi comunicată contribuabilului în aplicarea art. 11 alin. (6) sau alin. (8), după caz, ca urmare a anulării înregistrării în scopuri de TVA conform art. 316 alin. (11) lit. a), d) şi e) din Legea nr. 227/2015 privind Codul fiscal, cu modificările şi completările ulterioare, precum și în cazul în care anularea înregistrării în scopuri TVA s-a realizat în aplicarea art. 153 alin. (9) lit. a), b), d) şi e) din Legea nr. 571/2003 privind Codul fiscal, în forma în vigoare la data anulării înregistrării în scopuri de TVA;
- b) Procedura privind întocmirea şi transmiterea de către organul de inspecție fiscală a listei cu obligaţiile fiscale ce pot face obiectul anulării prevăzute la articolul unic alin (3) din Legea nr. 177/2026 privind anularea unor obligații fiscale, datorate de cooperativele agricole constituite în baza Legii cooperației agricole nr. 566/2004, cu modificările și completările ulterioare;
- c) Procedura privind identificarea contribuabililor și a sumelor reprezentând TVA care fac obiectul anulării prevăzute de Legea nr. 177/2026 privind anularea unor obligații fiscale;
- d) Procedura pentru anularea obligaţiilor fiscale ce pot face obiectul anulării prevăzute de Legea nr. 177/2026 privind anularea unor obligații fiscale, precum și modalitatea de restituire a acestora.
Potrivit acestor proceduri, organele emitente ale deciziilor de impunere/deciziilor de impunere din oficiu vor stabili sumele ce fac obiectul anulării în conformitate cu prevederile legale mai sus invocate. Acestea vor fi cuprinse, alături de elemente de identificare ale contribuabililor, în liste ce vor fi transmise compartimentului cu atribuții de evidență pe plătitori din cadrul organului fiscal competent pentru administrarea obligațiilor fiscale ale contribuabilului, în vederea emiterii deciziei de anulare a obligațiilor fiscale, precum și de restituire a acestora.
Accesează și descarcă Proiectul de Ordin ANAF privind aprobarea Procedurii pentru anularea obligaţiilor fiscale ce pot face obiectul anulării prevăzute de Legea nr. 177/2026 privind anularea unor obligaţii fiscale, precum şi modalităţile de restituire a acestora:
proiect-ordin-anaf-procedura-amnistieDescarcă
StartupCafe, menționată de parlamentarii inițiatori, în expunerea de motive la lege
Amintim că StartupCafe a atras atenția încă de anul trecut asupra cazurilor abordate de Legea nr. 177/2026: patroni de afaceri mici s-au plâns că ANAF le-a anulat codul de TVA cu ani în urmă. Oamenii s-au plâns că acum Fiscul le cere zeci de mii de euro TVA pe ultimii șase ani și penalități, deși ei nu au încasat acel TVA de la clienții lor.
Unii dintre cei afectați au invocat faptul că au avut codul de TVA anulat și nu au mai colectat TVA de la clienți. Antreprenorii se plâng că ANAF i-a lăsat să funcționeze așa ani întregi, fără să le atragă atenția să colecteze TVA de la clienți și să-l vireze la stat.
După ce am semnalat situația pe StartupCafe, 29 de parlamentari de la putere au depus oficial la Parlament o propunere de lege pentru amnistierea fiscală a mii de firme afectate. În expunerea de motive, parlamentarii citează și un articol de pe StartupCafe.ro, în care am atras atenția asupra acestei situații.
Până la urmă, legea a fost adoptată de Senat și de Camera Deputaților și promulgată de președinte, pentru ca luni, 24 august, să se publice în Monitorul Oficial.
Retailerul de produse pentru animale Fressnapf România a închiriat un spațiu de birouri în Hermes Business Campus
Studenţii Academiei Forţelor Aeriene de la Braşov vor învăţa să vâneze drone / Instituţia va cumpăra un tun aerian virtual / Costă 1,6 milioane de lei fără TVA
Nu există încă comentarii aprobate.